с2014года
На рынке
Оптовые поставки каменного и бурого угля по всей России и странам СНГ
Объемы продаж угля за весь период деятельности и ежегодные отгрузки
с2014года
На рынке
3,6млн. т
Отгружено угля за весь период работы
300тыс. т
Отгружаем в год более
Компания ООО «Майкубен-Вест» предлагает услуги в четырех основных направлениях деятельности компании.
Продукция
Поставляем каменный и бурый уголь для отопления, котельных и промышленных задач.
К продукции
Сервис
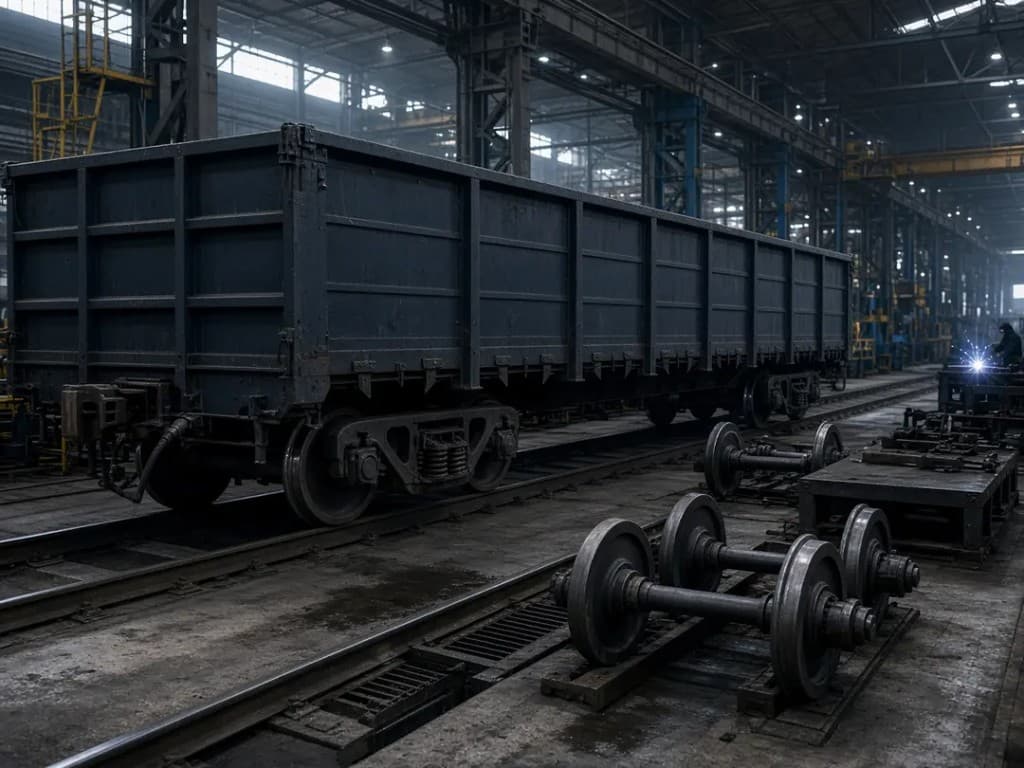
Сопровождаем ремонт грузового подвижного состава — от текущего до капитального.
О ремонте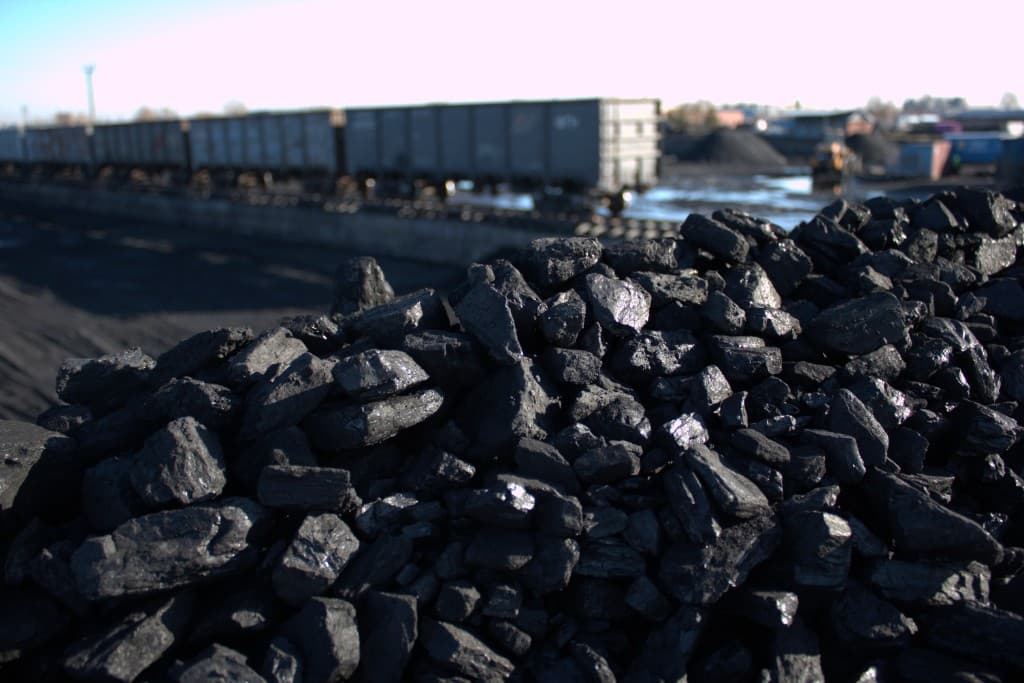
Локально
Мы располагаем складскими площадями в Омске: отгрузка, самовывоз и автодоставка по городу и области.
О складеГеография
Доставляем уголь в ключевые области и края — от Северо-Запада до Сибири.
Компании энергетики, промышленности и железнодорожной логистики, с которыми мы работаем.
Пресс-центр
События компании, отгрузки и развитие логистики.
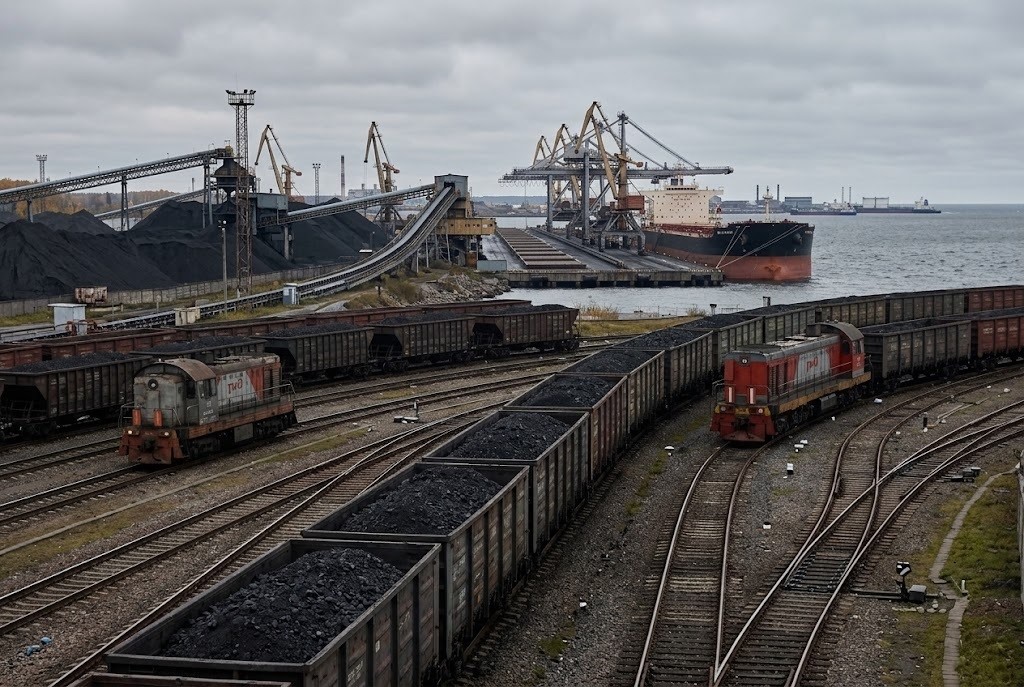
Перевозки угля к портам Балтийского моря в октябре 2026 года могут сократиться на 80% из-за перераспределения железнодорожных мощностей и перебоев на южных экспортных маршрутах: часть грузопотока переориентируется на Балтику, что создаёт дополнительную нагрузку на Октябрьскую железную дорогу и требует роста погрузки с других магистралей (например, с Северо-Кавказской - на 715%). Уголь, как массовый и низкомаржинальный груз, оказывается первым кандидатом на ограничение, чтобы пропустить более приоритетные грузы. Ситуация затрагивает и транзит казахстанского угля через Россию (в I полугодии 2026 года он вырос на 34%, до 6,7 млн тонн), причём РЖД в октябре не одобряет заявки на его перевозку через балтийские порты, а альтернативное восточное направление также ограничено.

Мировые цены на уголь в 2026 году выросли примерно на 40% с начала года: австралийские фьючерсы к началу октября достигли около 150 долларов за тонну, а 6 октября поднимались до 152 долларов - максимума с декабря 2023 года. Причина - кризис на Ближнем Востоке и нарушение поставок СПГ через Ормузский пролив, из-за чего страны активнее возвращаются к угольной генерации, а уголь оказывается примерно на 80% дешевле газа в пересчёте на теплотворную способность. МЭА повысило прогноз мирового потребления угля в 2026 году на 1,2%, до 8,94 млрд тонн, при этом предложение ограничено: ожидается сокращение экспорта из Индонезии до ~495 млн тонн против 517 млн тонн в 2025 году, а Австралия не сможет быстро компенсировать этот спад.
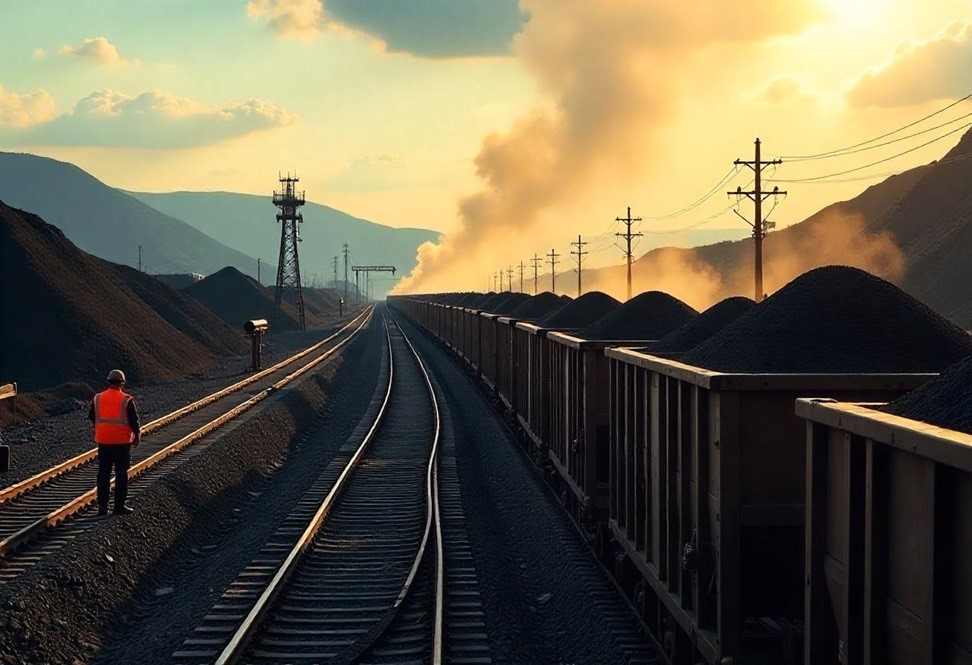
Экспорт угля по сети РЖД за январь–сентябрь 2026 года вырос на 6,2%, до 141 млн тонн, при том что общая погрузка угля увеличилась лишь на 2,2%, до 246 млн тонн, — экспортное направление развивается быстрее внутреннего. Основной объём шёл в морские порты (129,9 млн тонн, +9,8%), прежде всего на Дальний Восток (84 млн тонн, +11,1%), тогда как Северо-Запад принял 31,7 млн тонн (+8,4%), а Юг — 14,1 млн тонн (+5,7%); восточное направление остаётся ключевым для экспорта (93,1 млн тонн, +5,8%). При этом рост неравномерен: в сентябре морские поставки упали на 17,4% к августу и на 4,2% год к году (13,8 млн тонн — минимум с марта), экспорт в Китай снизился на 15,2% за месяц, а в Индию — на 50,3%, до 1,78 млн тонн. На фоне общего сокращения погрузки по сети РЖД за 9 месяцев на 0,7% (до 824,4 млн тонн) для угольных компаний ключевыми остаются логистические издержки, мировые цены, портовые мощности и устойчивость спроса.